

Wybór odpowiedniej formy opodatkowania to jedna z najważniejszych decyzji, jakie podejmuje przedsiębiorca. Ma ona ogromny wpływ na wysokość obciążeń podatkowych i składki zdrowotnej, a także na codzienne obowiązki związane z księgowością. W 2026 roku, po zmianach w przepisach, temat ten nabiera szczególnego znaczenia. Która forma opodatkowania będzie dla Ciebie najkorzystniejsza? Sprawdźmy to.
Trzy główne formy opodatkowania dla przedsiębiorców w 2026 roku
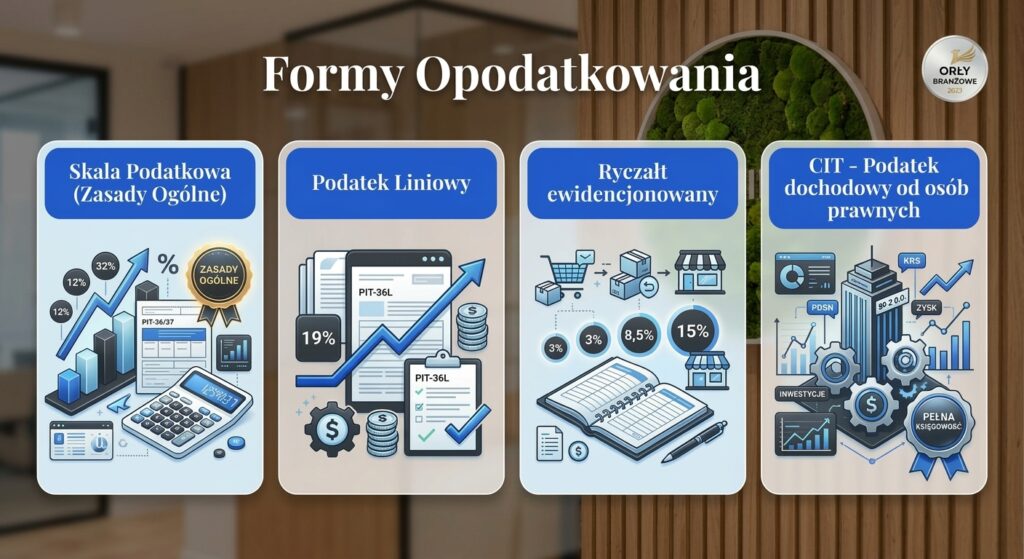
W Polsce przedsiębiorca prowadzący jednoosobową działalność gospodarczą ma do wyboru trzy podstawowe formy opodatkowania dochodów z tej działalności. Wyjątkiem jest karta podatkowa, która jest już przeznaczona wyłącznie dla osób, które wybrały ją przed 1 stycznia 2022 roku i chcą ją kontynuować .
Charakterystyka poszczególnych form opodatkowania
Aby dokonać świadomego wyboru, warto przyjrzeć się bliżej każdej z dostępnych form opodatkowania.
Skala podatkowa (zasady ogólne)
To domyślna forma opodatkowania, która obowiązuje, jeśli nie wybierzesz innej . Charakteryzuje się progresywnymi stawkami: 12% od dochodu do 120 000 zł i 32% od nadwyżki ponad ten próg .
Zalety:
- Kwota wolna od podatku: 30 000 zł, co oznacza, że do tej kwoty dochodu nie zapłacisz podatku .
- Możliwość skorzystania z ulg: np. ulgi prorodzinnej, wspólnego rozliczenia z małżonkiem .
- Odliczanie kosztów: Podatek płacisz od dochodu, czyli przychodu pomniejszonego o koszty uzyskania przychodu .
Wady:
- Progi podatkowe: Po przekroczeniu dochodu 120 000 zł wchodzisz w wyższą, 32% stawkę podatkową .
- Wyższa składka zdrowotna: Wynosi 9% dochodu, co przy wyższych zarobkach jest znaczącym obciążeniem .
Podatek liniowy
To forma opodatkowania, która oferuje stałą stawkę podatku w wysokości 19%, niezależnie od wysokości osiąganego dochodu .
Zalety:
- Stała, przewidywalna stawka: 19% od całego dochodu, bez progów podatkowych .
- Niższa składka zdrowotna: Wynosi 4,9% dochodu, co jest korzystniejsze przy wyższych dochodach w porównaniu do skali .
- Prosta kalkulacja: Łatwiej przewidzieć obciążenie podatkowe.
Wady:
- Brak kwoty wolnej: Podatek płacisz od pierwszej złotówki dochodu .
- Brak większości ulg: Nie możesz rozliczyć się wspólnie z małżonkiem ani skorzystać z ulgi na dzieci .
- Ograniczenia dla byłych pracowników: Nie możesz wybrać tej formy opodatkowania, jeśli świadczysz usługi na rzecz byłego pracodawcy, które wykonywałeś wcześniej na etacie .
Ryczałt od przychodów ewidencjonowanych
Ta forma opodatkowania jest najprostsza, ponieważ podatek liczony jest od przychodu, a nie dochodu, co oznacza, że nie odliczasz kosztów .
Zalety:
- Niskie stawki: Stawki wahają się od 2% do 17% w zależności od rodzaju działalności (PKWiU) .
- Uproszczona księgowość: Wystarczy prowadzić ewidencję przychodów, zamiast pełnej Księgi Przychodów i Rozchodów (KPiR) .
- Brak wpływu kosztów: Idealny dla firm o niskich kosztach i wysokiej marży, gdzie dochód jest zbliżony do przychodu .
Wady:
- Brak odliczania kosztów: To główna wada, która może być niekorzystna dla firm z wysokimi wydatkami .
- Składka zdrowotna: Jest stała, ale uzależniona od wysokości przychodu, a nie dochodu .
- Ograniczenia przychodowe: Można z niego korzystać, dopóki przychody nie przekroczą równowartości 2 mln euro .
- Brak ulg i wspólnego rozliczenia .
Którą formę opodatkowania wybrać w 2026 roku?
Wybór optymalnej formy opodatkowania zależy od indywidualnej sytuacji każdego przedsiębiorcy. Oto krótki przewodnik:
- Skala podatkowa sprawdzi się, jeśli osiągasz niskie lub średnie dochody (do ok. 100 000 – 120 000 zł), chcesz korzystać z ulg rodzinnych lub masz wysokie koszty uzyskania przychodu .
- Podatek liniowy będzie korzystny, gdy Twój dochód regularnie przekracza 120 000 zł. Wtedy to stała stawka 19% jest bardziej opłacalna niż wejście w drugi próg skali (32%), a niższa składka zdrowotna dodatkowo zwiększa korzyść .
- Ryczałt jest idealnym rozwiązaniem, jeśli Twoja działalność generuje niskie koszty, a marża jest wysoka. Przykładem mogą być usługi programistyczne, doradcze czy najem .
Jak i kiedy zmienić formę opodatkowania?
Decyzję o wyborze formy opodatkowania podejmujesz raz w roku. Jeśli chcesz zmienić dotychczasową, musisz zgłosić to do 20. dnia miesiąca następującego po miesiącu, w którym osiągnąłeś pierwszy przychód w danym roku podatkowym . Dla większości przedsiębiorców oznacza to termin do 20 lutego 2026 roku .
- Zmianę zgłaszasz poprzez aktualizację wpisu w CEIDG-1 lub złożenie oświadczenia w urzędzie skarbowym .
- Jeśli nie dokonasz wyboru, automatycznie pozostajesz przy dotychczasowej formie opodatkowania .
Podsumowanie
Wybór odpowiedniej formy opodatkowania w 2026 roku to kluczowa decyzja, która może przełożyć się na tysiące złotych oszczędności. Nie ma jednej, uniwersalnej odpowiedzi na pytanie, która z form opodatkowania jest najlepsza. Wszystko zależy od profilu Twojej działalności, wysokości przychodów, kosztów oraz planów na przyszłość.
Pamiętaj, aby dokładnie przeanalizować swoją sytuację i w razie potrzeby skonsultować się z doradcą podatkowym. Termin na zmianę formy opodatkowania na 2026 rok upływa 20 lutego, więc warto podjąć decyzję już teraz.
Biuro Rachunkowe Warszawa Ochota // Biuro Księgowe Warszawa Ochota // Księgowy Warszawa Ochota // Księgowość online
00-807 Warszawa, al. Jerozolimskie 96, Tel.:22 299 77 18 Mob.:(+48) 537 450 693 kontakt@linefinance.com.pl
*Artykuł ma charakter informacyjny, treść którego jest zbudowana na podstawie przeanalizowania dziesiątki innych stron, autor którego nie ponosi odpowiedzialności za prawidłowość treści. W indywidualnych, skomplikowanych przypadkach zaleca się konsultację z doradcą podatkowym.